
損害率:保険会社の経営状態を知る指標

保険について知りたい
先生、「損害率」ってよく聞くけど、何のことかよく分かりません。簡単に教えてもらえますか?

保険のアドバイザー
そうだね。簡単に言うと、保険会社が受け取った保険料に対して、保険金の支払いがどのくらいあったかを見る割合だよ。例えば、保険料が100万円、支払った保険金と損害調査費の合計が70万円なら、損害率は70%になるんだ。
保険について知りたい
なるほど。じゃあ、損害率が高いほど、保険会社は大変ってことですね?
保険のアドバイザー
損害率が高いほど、保険料に対する保険金などの支払いが大きいことは分かるよ。ただし、損害率だけで保険会社の経営状態や良し悪しが決まるわけではないんだ。事業にかかる費用や運用収益なども合わせて見る必要があるよ。
損害率とは。
保険用語の「損害率」について説明します。損害率は、受け取った保険料に対して、保険金の支払いや損害調査費がどのくらいあったかを示す割合です。計算に使う保険料や保険金の範囲によって、リトン・ベイシス損害率やアーンド・インカード損害率などに分かれます。どの方法で計算した数値なのかを確認することが大切です。
損害率とは
損害率とは、保険会社が受け取った保険料に対して、保険金の支払いや損害調査費がどのくらいあったかを示す割合です。保険会社の収支を見るための指標の一つですが、損害率だけで経営状態のすべてが分かるわけではありません。
損害率が高ければ、保険料に対する保険金などの支払いが大きいことが分かります。ただし、損害率が90%だから、残りの10%だけで会社の経費をすべて賄うという単純な関係ではありません。事業費は別の指標で確認します。
損害率が低ければ、その期間の保険金などの支払いが保険料に比べて少なかったことを示します。ただし、自然災害の有無や保険の種類によって数値は大きく変わります。低いほど良い、高いほど悪いと一つの数字だけで判断しないようにしましょう。
代表的なリトン・ベイシス損害率は、正味支払保険金に損害調査費を加え、正味収入保険料で割って計算します。正味収入保険料は、契約者から受け取った保険料に、再保険に関する収支などを加減した金額です。会社の事業費を差し引いて求めるものではありません。例えば、正味収入保険料が100億円、正味支払保険金と損害調査費の合計が80億円なら、損害率は80%です。
| 用語 | 説明 |
|---|---|
| 損害率 | 保険会社が集めたお金(保険料収入)に対して、実際に顧客に支払ったお金(保険金支出)の割合。保険会社の経営状態を判断する重要な指標。 |
| 保険料収入 | 保険会社が集めたお金。 |
| 保険金支出 | 保険会社が顧客に支払ったお金。 |
| 正味収入保険料 | 元受正味保険料に再保険の収支を加味し、収入積立保険料を差し引いた金額。 |
| 事業費 | 会社を運営するためのお金。 |
| 再保険料 | 保険会社がさらに別の保険会社に保険をかけるお金。 |
| 損害率の計算式 | (正味支払保険金+損害調査費)÷正味収入保険料×100% |
| 損害率が高い場合 | 保険料に対する保険金などの支払いが大きい。利益や保険料の妥当性は他の指標も含めて判断する。 |
| 損害率が低い場合 | 保険料に対する保険金などの支払いが小さい。利益や保険料の妥当性は他の指標も含めて判断する。 |
損害率の計算方法
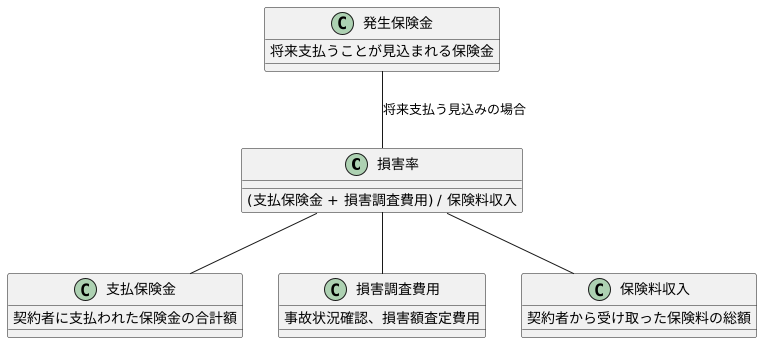
損害率には複数の計算方法があります。代表的なリトン・ベイシス損害率は、「正味支払保険金+損害調査費」を正味収入保険料で割って計算します。資料を比べるときは、同じ計算方法の数値かどうかを確認しましょう。
まず、支払保険金とは、実際に契約者に支払われた保険金の合計額です。事故や病気など、保険事故が発生した際に、保険会社が契約者に支払うお金です。次に、損害調査費用とは、保険金の支払いを行う際に必要となる調査にかかった費用です。事故の状況確認や損害額の査定などにかかる費用が含まれます。最後に、保険料収入とは、保険会社が契約者から受け取った保険料の総額です。これらの3つの要素を上記の式に当てはめることで、損害率を算出できます。
ただし、損害率の計算方法は、保険会社や計算の目的によって多少異なる場合があります。例えば、再保険に加入している場合、再保険会社に支払う再保険料を考慮する場合もあります。また、実際に支払われた保険金ではなく、発生した保険金をもとに計算する場合もあります。発生保険金とは、事故が発生した時点で、将来支払うことが見込まれる保険金の金額のことです。このように、計算式に含まれる要素は、状況によって変化することがあります。そのため、損害率を分析する際には、どの要素を含めて計算しているかを正しく理解することが重要です。
さらに、損害率は、特定の期間における数値で表されることが一般的です。例えば、一年間の損害率や四半期ごとの損害率などを算出することで、時間の経過とともに損害率がどのように変化しているかを把握できます。この経年変化を分析することで、将来の損害率を予測し、経営戦略に役立てることができます。
損害率の利用方法
損害率とは、集めた保険料のうち、実際に保険金として支払われた金額の割合を示す数値です。この数値は、保険会社の経営状態を分析する上で非常に重要な指標となります。
まず、保険会社自身にとって、損害率は会社の収益性を測る重要な物差しです。保険会社は、顧客から集めた保険料を運用して利益を得ています。しかし、同時に事故や災害が発生した場合には、保険金として支払う義務があります。損害率が高いということは、集めた保険料に比べて保険金の支払いが多く、利益が圧迫されていることを意味します。損害率が高い状態が続けば、会社の経営は苦しくなるため、保険会社は損害率を常に注視し、適切な範囲内に収まるよう管理する必要があります。具体的には、保険料の調整や、リスクの高い契約への対策などを講じることで、損害率の改善を図ります。
また、損害率は、将来の保険料を決める際にも重要な役割を果たします。過去の損害率の推移や、予想される将来の事故発生率などを考慮し、適切な保険料を設定することで、将来の保険金支払いに備えるとともに、安定した経営を維持することが可能になります。保険料の設定は、顧客の負担と会社の収益のバランスを取る必要があるため、慎重な分析に基づいて行われなければなりません。
さらに、損害率は、保険会社に投資する投資家にとっても重要な情報です。投資家は、損害率を見ることで、保険会社の経営の安定性や将来の収益性を判断することができます。損害率が安定している会社は、堅実な経営を行っていると考えられ、投資対象として魅力的です。逆に、損害率が大きく変動する会社は、経営が不安定であると判断され、投資家は投資を控える可能性があります。このように、損害率は、保険会社だけでなく、投資家にとっても重要な判断材料となっています。
| 視点 | 損害率の意味 | 損害率への対応 |
|---|---|---|
| 保険会社 |
|
|
| 保険料設定 |
|
|
| 投資家 |
|
– |
適正な損害率
損害率とは、集めた保険料のうち、実際に保険金として支払われた金額の割合のことです。この割合は、保険会社が健全な経営を行う上で重要な指標となります。損害率が適切な水準に保たれているかによって、保険会社の収益性や保険料の設定に大きな影響が出るからです。
損害率の水準は、自動車保険、火災保険、傷害保険などの種類や、自然災害の発生状況によって変わります。すべての損害保険に共通する「適正な割合」はありません。同じ計算方法で出した過去の数値や、同じ保険種目の数値と比べて見ることが大切です。
損害率が低いと、その期間の保険金などの支払いが保険料に比べて少なかったことは分かります。しかし、保険会社の利益は、事業費や資産運用の損益などにも左右されます。損害率だけで収益性や保険料の妥当性を判断することはできません。
逆に、損害率が高すぎると、保険会社の経営を圧迫することになります。集めた保険料の大部分が保険金の支払いに充てられ、事業運営に必要な費用を捻出することが難しくなるからです。
適切な損害率は、それぞれの保険会社の事業規模や経営戦略、提供する保険の種類、再保険の利用状況、顧客層などによっても異なってきます。大規模な保険会社と小規模な保険会社では、経営基盤が異なるため、同じ損害率でも経営への影響は大きく異なるでしょう。また、若年層向けの保険と高齢層向けの保険では、発生する事故や病気のリスクが異なるため、当然損害率も異なってきます。
そのため、他社の損害率や過去の損害率の推移、会社の経営目標などを総合的に見て判断する必要があります。さらに、損害率は社会情勢や経済状況など様々な要因によって変動するため、定期的に見直しを行い、必要に応じて調整していくことが、保険会社にとって非常に重要です。
| 損害率 | 内容 | 影響 |
|---|---|---|
| 定義 | 集めた保険料のうち、実際に保険金として支払われた金額の割合 | 保険会社経営の重要な指標 |
| 適切な損害率 | 保険の種類、自然災害の有無、計算方法などで変わるため、一律の適正値はない | 保険会社の収益性や保険料の設定に大きな影響 |
| 損害率が低い場合 | 保険会社の収益性は向上 顧客にとって保険料が高すぎる可能性 |
顧客の減少、事業縮小の可能性 |
| 損害率が高い場合 | 保険会社の経営を圧迫 事業運営に必要な費用を捻出することが難しい |
経営悪化 |
| 適切な損害率の判断 |
|
定期的な見直しと調整が必要 |
まとめ
保険会社の良し悪しを見極める上で、損害率は欠かせない情報です。これは、集めた保険料のうち、実際にどれだけの金額を保険金として支払っているかを示す割合です。この割合を見ることで、保険会社がどれだけの危険を背負っているのか、そして保険料の設定が妥当なのかどうかを判断する材料になります。
損害率の計算方法は、支払った保険金と、事故の調査にかかった費用を足し合わせ、それを集めた保険料で割ることで求められます。保険会社は、この損害率を会社の経営状態を分析したり、適切な保険料を決めるために利用しています。また、お金を出す側も、保険会社の状態を分析する際に、この損害率を参考にします。
損害率を見るときは、どの計算方法を使った数値なのかを確認しましょう。火災保険や自動車保険を含め、すべての損害保険に共通する7割から8割という目安はありません。同じ会社の過去の推移や、同じ保険種目の数値、事業費率などと合わせて判断します。
損害率は、保険会社だけでなく、保険に入る人と、お金を出す人にとっても大切な情報です。保険を選ぶ時や、投資先を決める時に、損害率を参考にすると良いでしょう。ただし、損害率だけで判断するのではなく、他の情報も合わせて総合的に考えることが重要です。例えば、保険会社の規模や経営の安定性、顧客へのサービス内容なども考慮に入れる必要があります。また、過去数年間の損害率の推移を見ることで、会社の経営状態の変化を把握することも可能です。
損害率は、いわば保険会社の健康診断の数値のようなものです。単独の数値だけで健康状態を完全に判断できないように、損害率も他の情報と合わせて総合的に判断することで、より正確な会社の状況を理解することができます。
| 項目 | 内容 |
|---|---|
| 損害率の定義 | 集めた保険料のうち、実際に保険金として支払っている割合 |
| 損害率の計算方法 | (支払保険金+事故調査費用)÷ 集めた保険料 |
| 損害率の利用者 | 保険会社(経営分析、保険料設定)、保険加入者・投資家(会社分析) |
| 適切な損害率の目安 | 一律の適正値はない。同じ計算方法による過去の推移や同じ保険種目と比較する |
| 損害率の活用方法 | 保険会社選び、投資判断の指標(ただし、他の情報と合わせて総合的に判断) 過去数年間の推移を確認することで経営状態の変化を把握 |