
火災保険とは?補償範囲・保険期間・選び方を解説

保険について知りたい
火災保険は、火事の損害だけを補償する保険ですか?

保険のアドバイザー
商品によっては、落雷、風災、水災、水ぬれ、盗難なども補償します。ただし、契約に含まれていない事故は補償されません。
火災保険とは。
火災保険は、建物や家財が火災などで損害を受けたときに、契約内容に応じて保険金を受け取れる損害保険です。補償される事故と保険の対象は、契約ごとに確認する必要があります。
建物と家財は別々に選ぶ
火災保険の対象は、大きく建物と家財に分かれます。持ち家で建物だけを契約しても、家具や家電などの家財は補償されません。建物と家財の両方を守りたい場合は、それぞれを保険の対象にします。
賃貸住宅では、建物は通常、家主が契約します。入居者は自分の家財の補償と、借りた部屋へ損害を与えた場合に備える借家人賠償責任などを確認します。
| 保険の対象 | 主な例 |
|---|---|
| 建物 | 住宅本体、契約に含まれる門・塀・物置など |
| 家財 | 家具、家電、衣類など生活に使う動産 |
補償される事故は契約によって違う
現在の火災保険には、火災、落雷、破裂・爆発のほか、風災、ひょう災、雪災、水災、水ぬれ、盗難、破損などを組み合わせる商品があります。
水災を外した契約では、洪水や土砂災害による損害は補償されません。水ぬれ補償も、給排水設備の事故などが対象であり、経年劣化した配管そのものの修理費まで必ず補償するわけではありません。
地震・噴火・津波は火災保険だけでは補償されない
地震、噴火、これらによる津波を原因とする損害は、火災保険だけでは原則として補償されません。地震による火災も同じです。備えるには、火災保険へ地震保険をセットします。
地震保険は単独では契約できません。火災保険の途中から付けることはできますが、建物の免震・耐震性能などによる割引を受けるには確認書類が必要です。
保険料を左右する主な条件
- 建物の所在地
- M構造・T構造・H構造などの構造級別
- 建物や家財の保険金額
- 水災などの補償範囲
- 事故時の自己負担額
- 保険期間と払込方法
「都市部なら地方より安い」「築年数が古ければ必ず高い」と単純に決まるわけではありません。同じ条件で複数社の見積もりを取り、補償範囲と自己負担額をそろえて比較しましょう。
現在の保険期間は最長5年が中心
2022年10月以降に始まる個人向け火災保険は、最長5年が中心です。以前は10年契約もありましたが、現在の新規契約を1年から10年の範囲で自由に選べるとは限りません。
複数年契約が1年契約より割安になるか、途中解約時にいくら戻るかは商品によって異なります。見積書の総保険料と解約返戻金の計算方法を確認してください。
事故が起きたときの手順
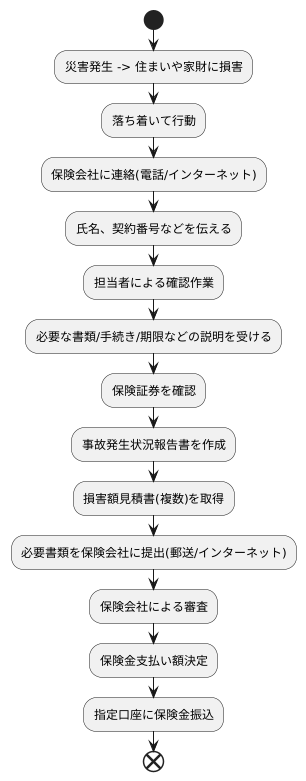
- 身の安全を確保し、必要なら消防や警察へ連絡する
- 契約している保険会社または代理店へ連絡する
- 片付けや修理の前に、損害箇所を写真や動画で記録する
- 修理見積書や購入時の資料など、指定された書類を用意する
- 保険会社の案内に従って請求する
「保険金で必ず無料修理できる」と勧誘し、高額な申請代行料や解約金を求める業者もいます。修理契約を急がず、先に保険会社へ相談しましょう。