
死亡保険金の受け取り方と税金の基本

保険について知りたい
死亡保険金には、相続税がかかるのでしょうか?

保険のアドバイザー
必ず相続税になるわけではありません。誰が保険料を負担し、誰が被保険者で、誰が受け取るかによって、相続税、所得税、贈与税のいずれかに分かれます。
死亡保険金とは。
生命保険の被保険者が亡くなったとき、契約で指定された受取人へ支払われるお金です。家族の生活費、葬儀費用、教育費などを支える目的で利用されます。
契約で確認する3人
税金を判断するときは、次の3人を確認します。
- 被保険者:死亡が保険金支払いの対象になる人
- 保険料の負担者:実際に保険料を支払った人
- 保険金受取人:死亡保険金を受け取る人
契約者の名義だけでなく、実際に誰が保険料を負担したかが税務上の判断で大切です。
相続税になる場合
被保険者と保険料の負担者が同じで、別の人が死亡保険金を受け取る場合は、相続税の対象です。たとえば、夫が自分を被保険者として保険料を負担し、妻を受取人にしていた場合です。
受取人が法定相続人であれば、相続税の計算上「500万円×法定相続人の数」までの非課税限度額があります。相続人以外が受け取る場合は、この非課税限度額を使えません。
所得税になる場合
保険料の負担者と死亡保険金の受取人が同じで、被保険者だけが別の人の場合は、受取人の所得税の対象です。たとえば、夫が妻を被保険者として保険料を支払い、夫自身が受取人になっている場合です。
一括で受け取ると原則として一時所得、年金形式で受け取ると雑所得として扱われます。
贈与税になる場合
被保険者、保険料の負担者、受取人がすべて異なる場合は、受取人の贈与税の対象です。たとえば、夫が保険料を負担し、妻を被保険者、子を受取人にしている場合です。
同じ死亡保険金でも契約関係によって税負担が大きく変わります。受取人を変更するときは、家族関係だけでなく税金の扱いも確認しましょう。
受取人は自由に指定できるとは限らない
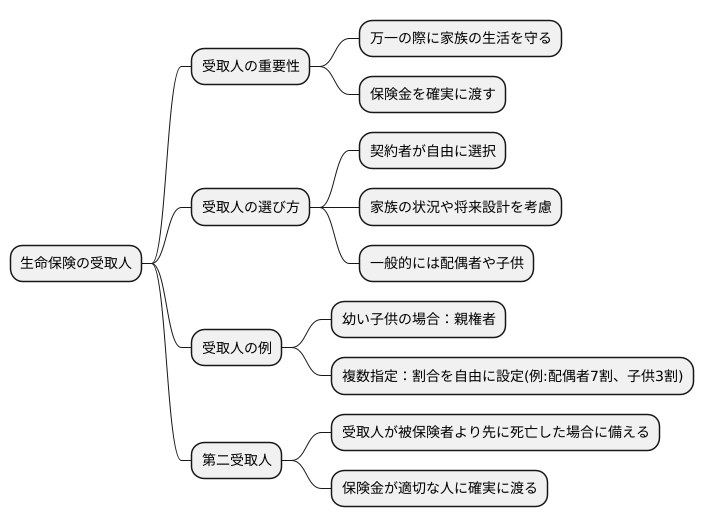
受取人に指定できる範囲は保険会社の取扱基準によって異なります。一般には配偶者や一定範囲の親族が中心です。内縁関係や同性パートナーなどを指定できる場合もありますが、関係を確認する書類が必要になることがあります。
受取人が先に亡くなったまま変更していないと、請求に必要な確認や書類が増える可能性があります。結婚、離婚、出生、死亡など家族構成が変わったときは契約を見直してください。
請求時に確認すること
被保険者が亡くなったら、保険会社へ連絡し、保険証券の番号、死亡日、原因、受取人の情報などを伝えます。必要書類は契約や死亡原因によって異なり、死亡診断書、戸籍関係書類、本人確認書類、振込口座の確認書類などを求められることがあります。
受け取った後に家族で分ければよいとは限りません。契約上の受取人が受け取った死亡保険金を別の人へ渡すと、新たな贈与として扱われる場合があります。
まとめ
死亡保険金の税金は、被保険者、保険料の負担者、受取人の組み合わせで決まります。相続税になる場合だけでなく、所得税や贈与税になる場合もあります。保険証券や契約者専用ページで3人の関係を確認し、家族構成が変わったときは受取人も見直しましょう。