
保険金請求権の質権設定と承認請求書

保険について知りたい
先生、「質権設定承認請求書」ってよくわからないんですけど、簡単に説明してもらえますか?

保険のアドバイザー
保険金を受け取る権利を借入金の担保にすることを『質権設定』というよ。保険会社が用意する書類を使って手続きする場合があるけれど、誰がその権利を持っているかや契約内容を確認しないと、保険金を必ず受け取れるとは言えないんだ。
保険について知りたい
なるほど。つまり、お金を貸した人が、もしものことがあった時に、保険金から優先的にお金を受け取れるようにするための書類ってことですね?
保険のアドバイザー
質権を設定しても、保険事故が起きて支払条件を満たさなければ保険金は出ないよ。担保として認められる範囲や、保険会社への通知・承諾などの手続きも確かめる必要があるんだ。
質権設定承認請求書とは。
『質権設定承認請求書』は、保険金を受け取る権利を借入金の担保にする際、保険会社に承諾を求めるために使われる書類です。ただし、保険金を受け取る権利を誰が持つか、担保にできるか、必要な書類は契約によって異なります。質権を設定しても、保険事故が起きて支払条件を満たさなければ保険金は支払われません。
例えば、AさんがBさんにお金を貸し、Bさんが受け取る権利を持つ保険金を担保にする場合を考えます。実際の生命保険では保険金受取人がBさん以外の場合もあるため、Bさんが保険に加入しているだけでは、Bさんがその権利を担保にできるとは限りません。権利者と保険会社に確認して手続きを進めます。
保険会社に質権設定の書類を提出し、必要な確認と手続きを受けます。保険証券への裏書きが行われるかどうかは保険会社の取扱いによります。書類を出しただけで、どの契約でも担保権が確実に成立し、保険金を受け取れるわけではありません。
質権設定承認請求書の役割
お金を貸した人が、借りた人からお金を確実に回収できるようにするための仕組みの一つに、質権設定承認請求書というものがあります。これは、生命保険などの保険金を受け取る権利を担保としてお金を貸し借りする際に、貸した人がその権利を保全するために使われる書類です。
例えば、AさんがBさんに100万円を貸す場合、Bさんが保険金を受け取る権利を持つか、担保にできるかをまず確認します。保険金受取人が別の人なら、Bさんだけでその権利を担保にするとは限りません。必要な手続きは保険会社に問い合わせましょう。
この請求書には、誰が誰にいくら貸したのか、そしてどの保険契約の保険金を受け取る権利を担保にするのかといった情報が記載されます。保険会社はこの請求書を受け取ると、保険証券に質権が設定されたことを裏書きします。これは、AさんがBさんの保険金を受け取る権利の一部を持つことを公式に認める手続きです。
Bさんが返済できない場合でも、保険事故が起きて保険金が支払われる条件を満たさない限り、Aさんは保険金を受け取れません。質権の範囲や優先関係も契約と手続きによって決まります。借金が必ず回収できる保証ではありません。
このように、質権設定承認請求書は、お金を貸した人の権利を守り、安心して貸し借りを行えるようにするための重要な役割を果たしています。また、保険会社にとっても、誰に保険金を支払えば良いのかが明確になるため、スムーズな支払いが可能になります。質権設定承認請求書は、お金を貸し借りする当事者だけでなく、保険会社にとっても有益な仕組みと言えるでしょう。
| 項目 | 説明 |
|---|---|
| 質権設定承認請求書とは | 保険金を受け取る権利を担保にする際、保険会社に承諾を求めるための書類。権利者、契約条件、必要な手続きを確認する |
| 登場人物 |
|
| 例 | AさんがBさんに100万円を貸す。Bさんは生命保険の保険金受取権を担保にする。 |
| 手続き | 権利者と契約内容を確認し、保険会社の指定する書類で承諾などの手続きを進める |
| 請求書の内容 | 誰が誰にいくら貸したのか、どの保険契約の保険金を受け取る権利を担保にするのかといった情報。 |
| Bさんがお金を返済できない場合 | 保険事故が起き、契約の支払条件を満たした場合に、質権の範囲で受け取れることがある |
| メリット |
|
質権設定の意義
お金を貸し借りする際、貸したお金が返ってこないかもしれないという不安はつきものです。これを少しでも和らげる仕組みが「質権設定」です。質権設定とは、借りた人が貸した人に対して将来支払われる予定のある財産の権利を担保として提供する約束です。今回の場合、この財産とは生命保険や損害保険などで受け取ることができる保険金のことを指します。
質権を設定することで、貸した人はお金を貸す際のリスクを減らすことができます。もし、借りた人がお金を返済できなくなった場合、貸した人は担保として設定された保険金を受け取る権利を行使することで、貸したお金を回収できる可能性が高まります。そのため、安心してより多くのお金を貸し出すことができるようになり、お金を借りたい人にとって融資を受けやすくなるという利点も生まれます。
質権設定は、貸した人にとって大きなメリットがある一方で、借りた人にとっても資金調達を円滑にするという点で役立ちます。事業を始める際や、大きな買い物をしたい時に、質権を設定することで必要なお金を借りやすくなり、経済活動をより活発にする効果も期待できます。
質権設定の対象となる保険は、生命保険や損害保険など様々です。例えば、企業が事業資金を借り入れる際に、経営者の生命保険の保険金請求権を質権として設定するケースや、工場を新設する際に火災保険の保険金請求権を質権として設定するケースなどが考えられます。
質権を設定する手続きは複雑な場合もありますので、確実に行うためには、法律の専門家や保険会社の担当者に相談することをお勧めします。専門家の助言を受けることで、質権設定のメリット・デメリットを正しく理解し、状況に合わせた適切な対応をすることができます。
| 項目 | 内容 |
|---|---|
| 質権設定とは | 借りた人が貸した人に対して、将来支払われる予定のある財産の権利(今回の場合、保険金)を担保として提供する約束。 |
| 貸した人のメリット |
|
| 借りた人のメリット |
|
| 質権設定の対象 | 生命保険、損害保険など(例:経営者の生命保険、火災保険など) |
| 手続き | 複雑な場合もあるため、法律の専門家や保険会社の担当者に相談することが推奨される。 |
承認請求書の必要性
お金を貸し借りする際、借りたお金を確実に返してもらうための担保として、様々なものが用いられます。例えば、土地や建物といった不動産や、車や機械などの動産が挙げられます。これらに加えて、生命保険や損害保険といった保険の契約から発生する保険金を受け取る権利、つまり保険金請求権も担保として用いることができます。
保険金を受け取る権利に質権を設定するときは、その権利を誰が持っているかを確かめます。民法上、保険会社など権利の相手方に質権を主張するには、通知または承諾などの手続きが問題になります。必ず保険会社の承諾だけが必要、と一律には言えません。契約や保険会社の指定する手続きも確認しましょう。
保険会社に承諾を求める場合に使うのが、質権設定承認請求書です。ただし、書式や提出者、保険証券への裏書きの有無は保険会社によって異なります。書類の提出だけで、第三者への権利の主張に必要な手続きがすべて終わるとは限りません。
この裏書きによって、債権者は他の債権者よりも優先的に保険金を受け取ることができるようになります。つまり、万が一債務者が返済できなくなった場合でも、担保として設定した保険金から優先的に弁済を受けることができるため、債権者にとって権利を守るための重要な手段となります。また、保険会社にとっても、誰に保険金を支払うべきかが明確になるため、支払手続きを円滑に進める上で重要な書類と言えるでしょう。
| 項目 | 説明 |
|---|---|
| 担保の種類 | 不動産(土地・建物)、動産(車・機械)、保険金請求権 |
| 保険金請求権を担保とするための手続き | 権利者の確認、質権設定契約、保険会社への通知または承諾など。必要な方法は契約と法律で確認 |
| 承認請求書 | 保険会社に承諾を求める場合の書類。書式と提出者は保険会社による |
| 保険証券への裏書き | 裏書きが行われる場合もあるが、それだけで全ての権利関係が決まるわけではない |
| 裏書きの効果 | 契約で定める保険事故と支払条件を満たした場合、質権の範囲で優先関係が問題になる |
保険会社による裏書
保険証券への裏書きとは、契約内容に変更があった場合、あるいは新たな権利が発生した場合に、保険会社が保険証券に追記する行為のことを指します。この裏書きによって、変更内容や新たな権利が正式に記録され、契約当事者間の権利義務関係が明確になります。
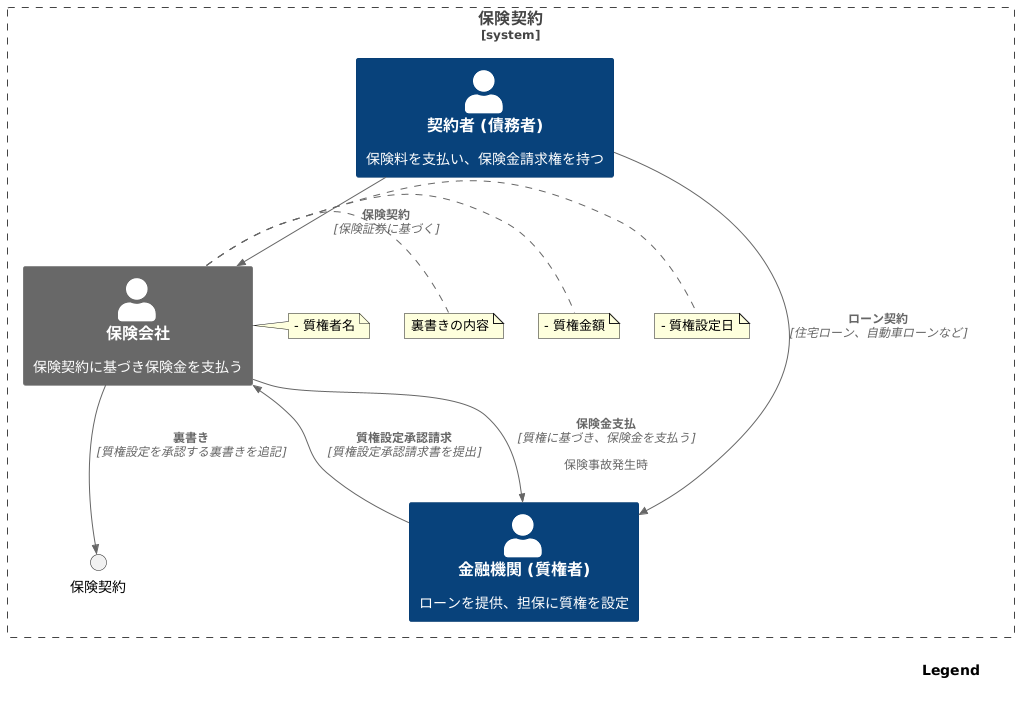
住宅ローンでは通常、住宅などの不動産に抵当権を設定します。建物の火災保険金を受け取る権利に、別途、質権を設定する場合もあります。住宅や自動車そのものに質権を設定するのが通常だという説明は正しくありません。保険金の権利に質権があるかは契約書類を確認しましょう。
質権設定の承認を求める手続きは、通常、金融機関から保険会社へ質権設定承認請求書を提出することから始まります。保険会社は請求書の内容を審査し、問題がなければ保険証券に質権設定を承認する旨の裏書きを行います。この裏書きには、質権者(金融機関)の名前、質権が設定された日付、そして質権の金額が具体的に記載されます。これにより、誰が、いつ、どれだけの金額の質権を設定しているかが明確になり、後々のトラブルを未然に防ぐ効果があります。
保険事故が起きた場合、保険会社は保険金を受け取る権利に設定された質権の内容と、契約の支払条件を確認します。誰にいくら支払うかは、その権利関係と保険会社の手続きによって決まります。
裏書きは、契約者(債務者)、金融機関(質権者)、そして保険会社の三者にとって、権利関係を明確にする重要な役割を果たしています。単なる事務手続きではなく、保険契約における重要な法的行為と言えるでしょう。
関連法令と手続き
保険金を受け取る権利を担保にする、つまり質権を設定するには、我が国の法律である民法に従って手続きを進める必要があります。特に、民法の中でも質権設定や債権譲渡といった権利の移転に関する部分をしっかりと理解することが重要です。
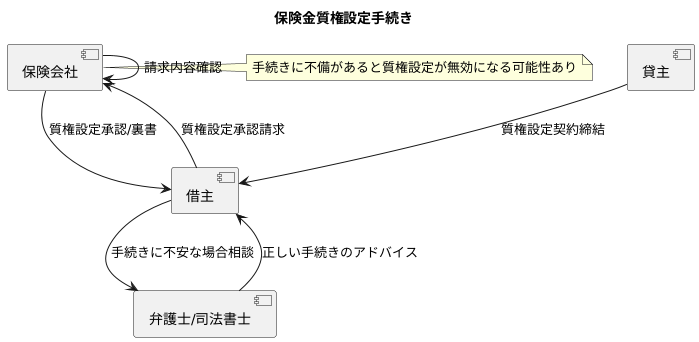
具体的な手続きとしては、まずお金を貸す側と借りる側で、保険金を受け取る権利を担保にする契約を結びます。この契約を質権設定契約と言います。この契約を締結した後は、保険会社に対して、質権を設定することを認めてもらうための書類、つまり質権設定承認請求書を作成し、提出します。
保険会社はこの請求書の内容が適切かどうかを確認します。内容に問題がなければ、保険会社は保険証券に質権設定がされたことを記載します。これを裏書と言います。これらの手続きは全て、法律に基づいて正しく行われなければなりません。
もし手続きに不備があると、せっかく行った質権設定が無効になってしまう可能性があります。そのため、手続きを行う際には細心の注意が必要です。もし手続きに不安がある場合は、法律の専門家である弁護士や司法書士に相談するのが良いでしょう。専門家に相談することで、正しい手続きを踏むことができ、質権設定の法的効力を確実にし、将来の紛争を防ぐことに繋がります。
質権設定は複雑な手続きを含むため、関係者全員が手続きの内容を正しく理解し、協力することが大切です。そうすることで、円滑な取引を実現し、後々のトラブルを避けることに繋がります。
まとめ
借入金の担保として、保険金を受け取る権利に質権を設定する場合があります。その際、保険会社に承諾を求めるために使う書類の一つが『質権設定承認請求書』です。必要な手続きは、保険契約と権利者によって異なります。
この書類を提出しただけで、貸したお金が必ず返るわけではありません。保険金の支払事由が起きなければ、担保にした保険金は支払われません。質権の範囲や他の権利との関係も確認する必要があります。
この書類は、お金を借りる人にとってもメリットがあります。保険金請求権を担保にすることで、お金を借りやすくなるからです。通常、お金を借りる際には、土地や建物などを担保にする必要がありますが、それらを持っていない人でも、生命保険に入っていれば、お金を借りることができる可能性が広がります。
保険会社にとっても、この書類は重要な役割を果たします。誰に保険金を支払えば良いのかが明確になるからです。この書類によって、保険金請求権に質権が設定されていることが分かれば、保険会社は間違いなくお金を貸した側に保険金を支払うことができます。スムーズな保険金支払いは、保険会社にとっても大切な業務です。
質権設定の手続きは法律で定められています。複雑な手続きになる場合もありますので、必要に応じて弁護士や司法書士などの専門家に相談することをお勧めします。専門家の助言を受けることで、手続きをスムーズに進めることができ、思わぬトラブルを防ぐことができます。質権設定承認請求書は、お金を貸す側、借りる側、そして保険会社、三者それぞれの権利と利益を守る大切な役割を担っていると言えるでしょう。
| 立場 | メリット | 書類の役割 |
|---|---|---|
| お金を貸す人 | 保険事故が起きて保険金の支払条件を満たした場合に、質権の範囲で優先的に受け取れることがある | 保険金を受け取る権利を担保にするため、必要な通知・承諾などの手続きを確認する |
| お金を借りる人 | 保険金の権利者と契約条件によっては、借入金の担保にできる場合がある | 担保として利用することで、融資を受けやすくする。 |
| 保険会社 | 権利関係を確認し、保険事故が起きたときに契約と手続きに従って支払う | 質権の有無と支払条件を確かめ、適切な相手と金額を判断する |